国际期货市场作为全球金融体系的核心组成部分,其价格波动不仅反映供需基本面,更与外汇、债券、股票等市场形成复杂的联动关系。近年来,随着地缘政治风险上升、主要央行货币政策分化以及算法交易主导地位的增强,期货市场的波动特征呈现出新的结构性变化。投资者若仅依赖单一品种的技术分析,往往难以捕捉系统性风险与套利机会。因此,建立跨市场联动视角,并结合资金情绪指标进行动态评估,成为当前国际期货交易中的关键能力。
跨市场联动的深层逻辑
国际期货市场并非孤立运行,其价格发现过程深受其他资产类别的传导影响。以原油期货为例,其定价除受OPEC+产量决策和全球库存水平驱动外,美元指数走势、美国国债实际利率以及风险偏好指标(如VIX)均会通过资金流动和预期修正间接作用于油价。当美元走强时,以美元计价的大宗商品普遍承压,而美债收益率上升则可能引发资金从商品市场回流固定收益资产。同样,黄金期货与美元负相关、与通胀预期正相关的经典关系,在量化宽松退出阶段可能被流动性收紧风险所削弱。
值得注意的是,2026年初以来,全球主要央行资产负债表收缩速度差异加大,导致跨市场套利空间显著扩大。例如,欧洲央行维持相对鸽派立场,而美联储继续缩表,使得欧元区利率与美债收益率的利差持续走阔,进而推动欧元计价商品与美元计价商品出现分化。投资者需密切关注各国央行官员的公开讲话及经济数据,以预判短期政策路径对期货仓位的冲击。
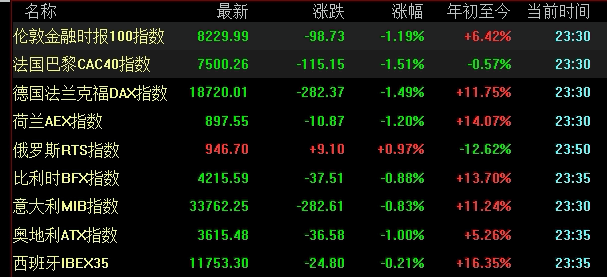
资金情绪与持仓结构分析
市场情绪是驱动期货短期波动的核心变量之一,但传统上难以量化。近年来,CFTC持仓报告、期权隐含波动率以及期货升贴水结构等指标被广泛用于构建情绪模型。例如,当原油期货净多头持仓达到极端水平时,往往预示着价格回调风险加剧;而黄金期权认沽认购比率(PCR)若持续低于0.7,则可能反映市场避险情绪过度压抑,后续容易出现反转。
除了绝对持仓数据,资金流向的边际变化同样重要。例如,在2026年第一季度,全球大宗商品基金的资金净流入额较2025年同期下降15%,但能源类ETF却获得逆势增持,这暗示机构投资者对原油的结构性需求依然看好。同时,CTA策略在趋势行情中的杠杆加仓行为会放大动量效应,使得技术性突破更易引发连锁反应。因此,交易者应结合波动率环境动态调整仓位。
风险管理与策略构建
在国际期货市场中,单一头寸暴露可能因黑天鹅事件而遭受重大损失。有效的风险管理框架应包含三个层次:组合层面的资产配置分散化、品种层面的多空对冲以及极端情景的尾部风险保护。具体而言,黄金期货与原油期货在大部分时间呈现低相关甚至负相关,可考虑作为组合中的平衡品种;而利用股指期货与债券期货的期限结构差异,可构建久期中性套利策略。
对于希望降低波动率的投资者,期权策略提供了灵活的工具。例如,买入虚值看跌期权作为保险,成本可控且能有效应对突发下跌;而卖出跨式期权则适用于震荡市,但需警惕隐含波动率骤升带来的风险。必须强调的是,任何策略都无法完全消除不确定性,投资者应根据自身风险承受能力设置止损线,并避免在流动性不足的合约上进行重仓交易。
2026年潜在风险因素展望
展望2026年,国际期货市场面临多项挑战。首先,主要经济体通胀粘性超出预期,导致央行被迫维持紧缩立场,这将对大宗商品需求产生抑制。其次,全球供应链重构进程加快,关键矿产出口国实施资源民族主义政策,可能造成铜、镍等工业金属的供给冲击。此外,地缘政治冲突的升级频率增加,使得原油和天然气的运输航线风险溢价长期存在。最后,算法交易的趋同化可能引发流动性危机,类似2010年“闪电崩盘”的事件或重现。
投资者需保持警惕,避免盲目追涨杀跌。建议采用分步建仓策略,结合宏观数据发布时间窗口提前规划。同时,关注市场深度指标的变化,当买卖价差显著扩大时,应减少交易频率。
总结与风险提示
国际期货市场是全球资产配置的重要组成部分,其跨市场联动特性要求投资者具备更广阔的宏观视野。通过动态跟踪资金情绪与持仓结构,结合科学的多元化风险管理框架,可以在不确定性中寻找稳健收益来源。但需注意,期货交易具有杠杆效应,可能放大亏损;过往业绩不代表未来表现。本文仅提供分析思路,不构成任何投资建议。投资者应根据自身情况独立决策,并承担相应风险。
(全文约1680字)