外盘规则的演化路径
近年来,国际期货市场的交易规则经历了一系列调整,从交易时间延长到保证金比例动态化,再到结算机制的优化。这些变化并非孤立事件,而是全球金融市场深化与风险结构演变的结果。外盘规则的调整往往与监管机构的政策导向紧密相关,例如美国商品期货交易委员会对持仓限制的修订,以及伦敦金属交易所对交易时间窗口的重新划分。规则的变化直接改变了市场参与者的行为模式,尤其是对高频交易者和套利资金的策略影响显著。
波动率传导的新特征
规则调整后,跨市场波动率的传导呈现出更快的速度和更复杂的路径。以原油期货为例,纽约商业交易所与洲际交易所之间的价差波动在规则变动后变得更加敏感,尤其是当保证金要求不对称调整时,资金会迅速在不同合约间迁移,引发短期波动率集聚。同时,黄金期货的电子盘交易时间延长,使得亚洲时段的价格发现功能增强,欧美时段盘初的跳空风险有所降低,但盘中异动频率上升。这种传导机制的改变要求交易者重新评估风险管理模型,传统的历史波动率参数可能失效。
资金情绪的波动节奏
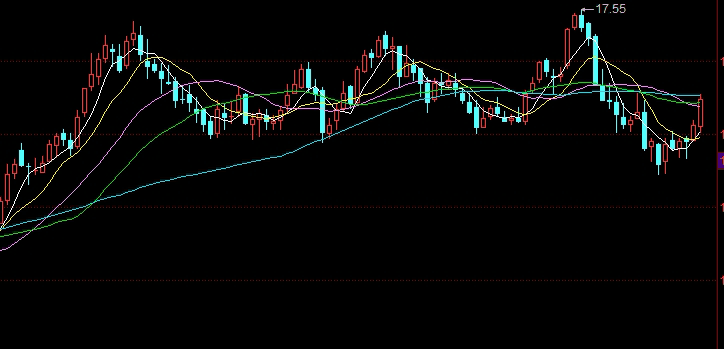
规则变动对资金情绪的冲击往往体现在持仓结构的变化上。例如,当芝加哥商业交易所提高农产品期货的投机持仓保证金时,投机净多头的削减速度会加快,情绪转为谨慎。与此同时,波动率指数与资金流向的负相关性在规则调整后有所加强,暗示市场在面临规则不确定性时,避险资金更倾向于离场观望。
策略应对与风险提示
在交易外盘期货时,投资者需关注规则变更的公告窗口期,提前调整杠杆比例和止损设置。注意,规则变动可能引发流动性短暂枯竭,尤其是小型合约品种。建议采用动态对冲策略,合理利用期权组合管理尾部风险。需要强调的是,本文所有分析不构成具体投资建议,期货交易具有高风险特征,投资者应充分了解规则并谨慎决策。
外盘规则的核心变量跟踪
围绕外盘规则继续观察时,可以把宏观利率、美元走势、地缘事件、产业供需、库存变化和资金情绪放在同一张表里比较。这些变量不会每天都给出同方向信号,真正有价值的是看它们之间是否形成共振,或者是否出现互相抵消的矛盾。例如原油期货更容易受到供需和运输预期影响,黄金期货更重视实际利率与避险情绪,国际期货还需要同步关注汇率和海外交易时段的流动性。