在外盘交易中,规则是市场运行的基石,但真正驱动价格短期波动的往往是参与者情绪的共振。资金情绪如同市场的隐形之手,在看似混乱的涨跌中隐藏着可辨识的节奏。本文从外盘规则出发,结合资金流向与情绪指标,剖析国际期货市场波动节奏的内在逻辑,并提出相应的风险管理思路。
资金情绪:波动节奏的微观驱动力
国际期货市场的波动并非随机游走,而是由多空双方资金博弈驱动。当市场情绪极度乐观时,资金蜂拥而入,推动价格快速脱离基本面;而当恐慌蔓延,踩踏式平仓则引发非理性下跌。外盘规则中的保证金制度、涨跌停板机制以及持仓限额等条款,实际上为情绪宣泄提供了框架——它们既限制极端行情的幅度,又为情绪逆转埋下伏笔。
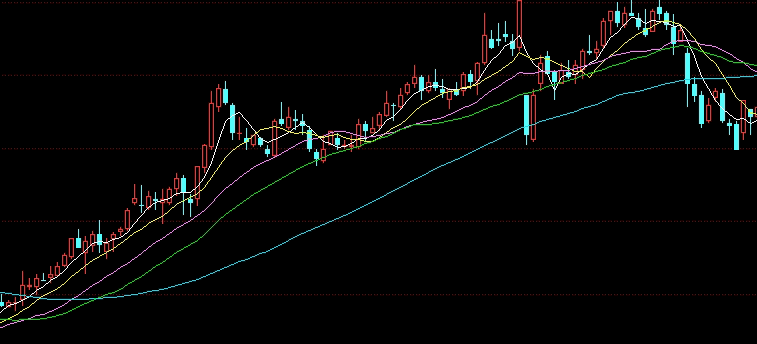
观察资金情绪的方法有很多,例如持仓报告(COT)中的投机净多空变化、期权隐含波动率以及交易所公布的成交量分布。以原油期货为例,2026年初地缘摩擦升级后,投机净多仓骤降30%,同时隐含波动率飙升,显示资金情绪从贪婪快速切换至恐惧。这种情绪突变往往对应着波动节奏的转折点:市场在剧烈震荡中完成换手,之后趋势重新明朗。
情绪指标的应用误区
部分交易者过度依赖单一情绪指标,却忽略了外盘规则对数据的滞后性影响。例如,持仓报告每周发布一次,而情绪可能在几个小时内逆转;此外,大宗交易商为了规避限仓规则,常通过与掉期交易商分摊头寸来隐藏真实意图。因此,结合价格形态与成交量才能更准确捕捉情绪节奏。
波动节奏的外盘规则响应
不同外盘市场对情绪波动的响应速度存在差异。CME的电子盘交易几乎24小时运转,流动性充裕,情绪冲击往往在数分钟内被消化;而ICE的部分农产品期货则因流动性分散,波动节奏更显迟钝。外盘规则中还有熔断机制——当标普500期货跌幅达7%时触发一级熔断,这实际上人为切断了情绪传导链条,迫使市场冷静。2025年秋季的联储议息日,美股期货在数据公布后15分钟内触发熔断,资金情绪从极度恐慌快速修复,形成典型的V型波动。
在外盘规则框架下,波动节奏可分为三个层次:微观层次的订单流波动、中观层次的情绪周期波动,以及宏观层次的趋势波动。资金情绪主要影响前两者。通过监控交易所发布的实时流动性数据(如买卖价差、订单深度),可以定位情绪爆发区间,从而制定相应的进出场策略。
风险管理:基于情绪波动的动态调整
传统风控往往关注价格止损,但资金情绪的极端化往往导致止损点被轻易击穿。更有效的思路是结合波动节奏调整仓位:当情绪指标进入极端区域(如恐慌指数VIX高于30),应主动降低杠杆,甚至完全离场;而在情绪平稳区间,则利用规则允许的范围内适度加仓。外盘规则中的日内交易限额、隔夜保证金提高等要求,正是为防范情绪波动带来的极端风险而设。
例如,黄金期货在2026年二季度面临的去通胀叙事与美联储停鸽预期反复拉扯,资金情绪呈现高频率切换。此时,基于情绪阈值的动态止损策略优于固定比例止损:将止损线设在波动通道外缘,并随着情绪指标回暖而逐步收紧。这样既避免了被噪音扫损,又能在趋势爆发时锁定利润。
风险对冲中的情绪因素
对冲头寸的建立也需要考虑情绪节奏。当市场恐慌时,看跌期权溢价往往飙升,导致对冲成本过高;此时可转向期现套利策略,利用外盘规则中的期货升贴水结构进行风险转移。例如,原油期货在交割月前常出现正向市场(contango),通过卖出远月合约并买入近月实物,既能对冲价格风险,又能赚取展期收益。
总结与提示
资金情绪是外盘波动节奏的永恒底色,但规则框架始终约束着极端行为。交易者应将情绪指标纳入每日复盘流程,并结合外盘规则的变动(如保证金调整、限仓新规)动态修正策略。需要警惕的是,任何情绪模型都无法精确预测转折点,历史规律在突发事件面前可能失效。本文观点不构成投资建议,国际期货交易风险高,需谨慎管理杠杆与头寸。