期货市场作为现代金融体系的重要组成部分,其价格发现与风险管理功能日益受到全球投资者的关注。对于初入市场的投资者而言,理解期货的基本属性与运行逻辑,是构建稳健交易体系的基石。本文将围绕国际资金流向、持仓结构变化及风险对冲策略展开,帮助读者建立系统性的认知框架。
期货合约的核心机制
期货合约的本质是标准化远期协议,买卖双方约定在未来某一特定时间以确定价格交割特定商品或金融资产。其核心特征包括杠杆效应、双向交易与每日无负债结算。杠杆机制放大了潜在收益,同时也成倍增加了风险敞口,因此资金管理成为入门第一课。以国际原油期货为例,一手合约价值往往超过数万美元,但保证金比例仅需5%-10%,这意味着价格波动1%,账户权益可能变动10%以上。
保证金制度采用逐日盯市方式,交易所每日收盘后根据结算价调整持仓盈亏。这种机制要求投资者必须预留足额资金以应对价格逆向波动,否则可能面临强制平仓风险。此外,期货合约的到期日固定,持仓若未提前平仓,需进行实物交割或现金结算,这要求参与者对交割流程有清晰认知。
国际资金流向与价格传导
全球期货市场紧密相连,资金流向成为影响价格的重要变量。以黄金期货为例,其定价权由纽约商品交易所(COMEX)主导,而伦敦金市场的现货价格与之形成套利联动。近年来,央行增持黄金、ETF持仓变化以及地缘政治风险,均通过期货市场迅速反映。同样,原油期货受OPEC+产量决策、美国页岩油库存及全球航运需求影响,资金往往在预期兑现前提前布局。
国际资金流动具有显著的周期性特征。当美元走强时,资金倾向于从大宗商品流向美元资产,导致以美元计价的期货价格承压;反之,宽松货币政策下,流动性充裕推动商品价格上行。初学者需关注CFTC持仓报告,通过分析商业头寸与非商业头寸的变动,判断市场情绪拐点。例如,当商业套保盘大幅增持空单,而投机多头持续累积,往往预示行情反转临近。
风险管理工具的运用
期货市场最核心的价值在于风险转移。对于实体企业,利用期货进行套期保值是锁定成本或利润的常规手段。例如,航空公司买入原油期货对冲燃油成本上升,农产品贸易商卖出玉米期货防止库存贬值。套期保值遵循数量相等、方向相反原则,但基差变化可能导致不完全对冲。
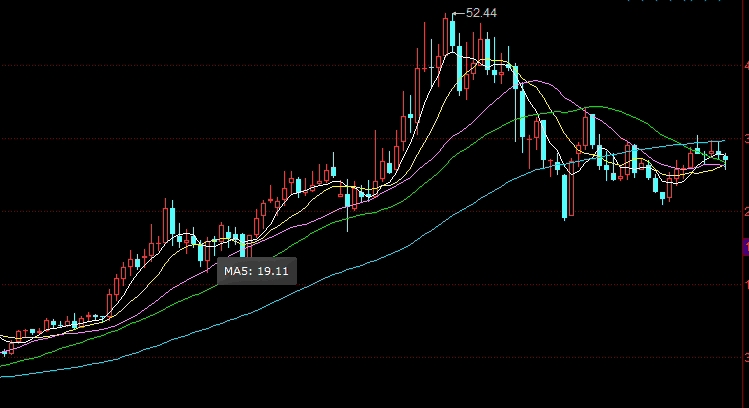
投机者则利用市场波动赚取价差收益。常见策略包括趋势跟踪、区间交易与跨期套利。趋势跟踪者借助移动平均线、布林带等技术指标识别方向;跨期套利者捕捉不同月份合约间的价差错配,逻辑上低风险但需注意流动性差异。风险管理始终是核心:单笔交易风险应控制在总资金的1%-2%,设置合理止损位避免情绪化决策。
当前市场变量与资金情绪
2026年全球经济增长放缓预期与通胀韧性并存,期货市场面临复杂环境。一方面,地缘冲突持续扰动能源与农产品供应;另一方面,主要央行政策分化加剧汇率波动。资金正从风险资产向避险资产转移,黄金期货持仓量创历史新高,而铜期货在需求疲软下维持区间震荡。
情绪指标如波动率指数(VIX)与期货升贴水结构值得关注。当远月合约升水扩大,表明市场对远期悲观;反之,贴水结构暗示供应紧张。近期原油期货呈Backwardation形态,反映出现货吃紧但远期需求担忧。这些微观信号需结合宏观政策解读,避免单一数据误判。
风险提示
期货交易具有高风险特性,可能导致部分或全部本金损失。本文内容仅为知识分享,不构成任何投资建议。市场有风险,入市须谨慎。投资者应充分了解自身风险承受能力,独立做出决策,必要时咨询专业机构。历史业绩不代表未来表现,任何策略均无法保证盈利。
通过本文对期货入门知识的梳理,希望读者能建立起对国际市场与工具的基本认知。持续学习、严格风控、保持纪律,方能在波动中把握机遇。